Crescer sob uma mesma base de ativos e/ou com melhorias operacionais é a poderosa alavanca da criação de valor.
É através das Demonstrações Financeiras que montamos um histórico financeiro de uma determinada empresa, e por meio da adoção de suposições lógicas (premissas de mercado) é que procuramos estabelecer uma projeção do fluxo de caixa e assim determinar o valor patrimonial e capacidade da empresa em distribuir dividendos aos sócios e acionistas.
Uma boa contabilidade é fundamental para que o instrumento possa ser utilizado como ferramenta de gestão e auxiliar o gestor na tomada de decisões.
Entendendo as Demonstrações Financeiras:
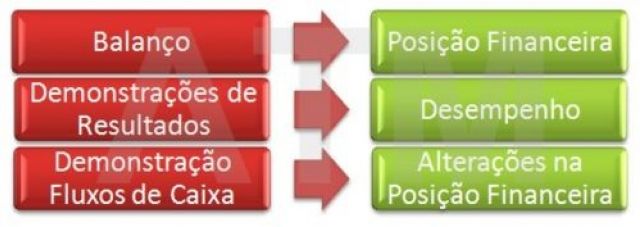
Balanço Patrimonial: representa a fotografia dos bens e direitos e obrigações da Companhia. É representada em três grupos: ativo, passivo e patrimônio líquido.
Bens e direitos (Ativo) são os recursos disponíveis, os investimentos em máquina e bens patrimoniais, dívidas e recursos a receber.
Obrigações (Passivo) são os compromissos que a Cia. tem com terceiros, que podem ser os credores de dívida, impostos devidos, salário dos funcionários, possíveis perdas judiciais, vendas realizadas com a entrega futura do bem ou serviço. Também são separados em dois grupos: circulante, não circulante.
O Patrimônio Líquido é formado pelo grupo de contas que registra o valor contábil pertencente aos acionistas ou quotistas. Entre elas o Capital Social, as reservas legais, e o lucro ou prejuízo acumulado no exercício.
Demonstração de Resultados (DRE): representa a formação dinâmica do resultado líquido em determinado período, é através da DRE que apuramos as receitas, os custos e despesas, e por final o lucro líquido do período.
Cabe lembrar que a DRE é uma apuração contábil, ou seja, ela não representa a situação de caixa de uma companhia. Por exemplo, se uma venda é realizada a prazo, a venda (receita) é apurada em D+0, mas o ingresso do dinheiro no caixa somente acontecerá em um período futuro.
Fluxo de Caixa: é a representação das movimentações financeiras de uma empresa.
Através do fluxo de caixa podemos entender as movimentações financeiras da companhia em suas principais atividades: operacionais; de investimento; de financiamento.
O fluxo de caixa fornece informações preciosas sobre as origens e destino dos recursos financeiros da companhia. Desta forma analisamos se planejamento financeiro é adequado à realidade do momento, e se há riscos futuros de uma companhia não cumprir com seus deveres, ou seja, se tornar insolvente.